
信达证券:给予泰胜风能评级
信达证券股份有限公司武浩,王煊林近期对泰胜风能进行研究并发布了研究报告《Q3业绩表现优秀,海上和海外订单充沛》,本报告对泰胜风能给出评级,当前股价为10.11元。
泰胜风能(300129)
事件:
公司于2023年10月25日发布2023年三季报,前三季度公司实现营业收入29.78亿元,同比+40.29%;归母净利润2.36亿元,同比+41.82%;扣非归母净利润2.11亿元,同比-10.13%。
分季度看,23Q3单季度公司实现营收13.08亿元,同比+54.89%;归母净利润1.18亿元,同比+78.06%;扣非归母净利润1.09亿元,同比-6.22%。
点评:
公司是风电塔架领先企业之一,具备丰富完善的产品布局。公司是全国最早专业生产风电塔架的公司之一,在全国风电塔架制造业中处于领先地位,同时也有开拓海外业务。公司的主要产品为塔架、海上风电导管架、海上风电管桩、海上升压站平台等。
公司在手订单保持高位,海上和海外订单已有较大体量。截至2023Q3,在执行及待执行订单共计41.86亿元,保持高位,其中陆上32.47/海上8.38亿元;国内28.95/国外12.91亿元。
海上升压站产品近期实现多次出货。2023年10月以来,泰胜已成功交付2个海上升压站,包括国华半岛南地区600MW海上风电项目海上升压站和防城港700MW海上升压站。
盈利预测:我们预计公司2023-2025归母净利润分别是4.2、6.4、8.6亿元,同比增长51.8%、53.3%、34.9%,截至11月1日的市值对应23-24年PE为22.7、14.8倍。
风险因素:海上风电发展不及预期风险、原材料价格波动风险、行业竞争加剧风险。
证券之星数据中心根据近三年发布的研报数据计算,国信证券王蔚祺研究员团队对该股研究较为深入,近三年预测准确度均值为78%,其预测2023年度归属净利润为盈利4.21亿,根据现价换算的预测PE为22.45。
最新盈利预测明细如下:
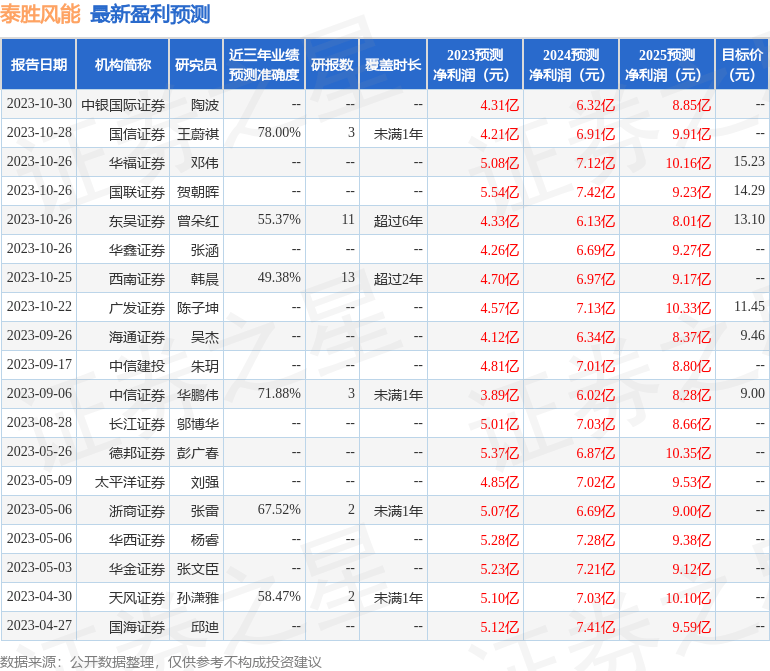
该股最近90天内共有14家机构给出评级,买入评级13家,增持评级1家;过去90天内机构目标均价为11.81。
以上内容由证券之星根据公开信息整理,由算法生成,与本站立场无关。证券之星力求但不保证该信息(包括但不限于文字、视频、音频、数据及图表)全部或者部分内容的的准确性、完整性、有效性、及时性等,如存在问题请联系我们。本文为数据整理,不对您构成任何投资建议,投资有风险,请谨慎决策。